Entrambi i Paesi prevedono un’espansione della propria industria spaziale, ma le modalità con cui intendono raggiungere questo obiettivo sono molto diverse. Lo dimostrano i risultati dello Space Report 2026 pubblicato dalla società di consulenza MHP con sede a Ludwigsburg. In primo luogo, l’analisi relativa a Germania e Italia evidenzia numerose affinità. In media, tematiche come la modularizzazione, i satelliti software-defined e l’intelligenza artificiale (IA) sono considerate strategicamente rilevanti dal 96,2% di intervistati tedeschi e dal 94,6% di quelli italiani.
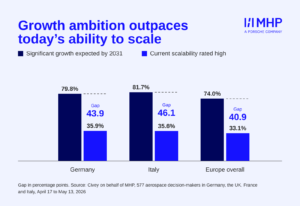
Circa l’80% degli intervistati prevede un aumento massiccio delle capacità produttive nei prossimi cinque anni (Germania 79,8%, Italia 81,7%, Europa 74,0%). Tuttavia, soltanto poco più di un terzo degli intervistati ritiene che l’attuale livello di scalabilità sia elevato (Germania 35,9%, Italia 35,6%). Il divario tra le ambizioni di crescita e la realtà industriale, che rappresenta il principale risultato del rapporto, emerge chiaramente in entrambi i Paesi.
Diversa evoluzione nella progettualità
Nel percorso verso la crescita su larga scala, le valutazioni divergono. In Germania, la quota di chi prevede la creazione di valore interamente basata su progetti passa dall’attuale 28,5% al 38,2% nei prossimi cinque anni. In Italia, invece, nello stesso periodo, la quota scende dal 27,9% al 17,3%. Inoltre, il 36,5% degli intervistati italiani descrive già oggi il modello di creazione del valore come una combinazione tra logiche di progetto e di prodotto.
L’Italia sembra quindi presentare un modello maggiormente ibrido, accompagnato tuttavia da obiettivi più prudenti in termini di ripetibilità dei processi produttivi: il 62,5% degli intervistati italiani ritiene ideale che, entro cinque anni, almeno una linea di prodotto su due sarà replicabile. In Germania, tale percentuale raggiunge il 68,9%.
Gli ostacoli alla scalabilità
In entrambi i Paesi, il principale ostacolo alla scalabilità è rappresentato dall’accesso ai finanziamenti (Italia 33,7%, Germania 28,5%). Per quanto riguarda invece le altre difficoltà, i profili si differenziano: in Germania emerge la carenza di personale qualificato, indicata dal 22,8% degli intervistati; mentre in Italia prevalgono le difficoltà legate alla disponibilità di componenti e alle catene di fornitura, con il 24%.
Ulteriori differenze si riscontrano sul fronte produttivo. In Germania, il 32,9% degli intervistati ritiene elevato il grado di autonomia produttiva: si tratta della percentuale più alta tra i Paesi analizzati.
L’Italia è l’unico dei quattro Paesi coinvolti nel sondaggio in cui il potenziamento della produzione interna (34,6%) viene indicato più frequentemente rispetto alle partnership produttive strategiche (29,8%).
Un obiettivo comune, due punti di partenza
L’Europa non segue un percorso di industrializzazione uniforme. Pur presentando un allineamento a livello tecnologico, Germania e Italia si distinguono sul piano industriale per il grado di maturità industriale, per le criticità da affrontare e i rispettivi punti di partenza. Secondo MHP, le difficoltà di finanziamento derivano anche dagli attuali modelli produttivi: finché ogni unità aggiuntiva richiederà un notevole impegno in termini di ingegnerizzazione e integrazione, la crescita continuerà a comportare costi elevati.
La Germania deve trasformare i propri punti di forza industriali in un modello di produzione scalabile nel settore spaziale, diffondendo su larga scala gli approcci basati su piattaforme, rendendo i processi produttivi maggiormente ripetibili, anche per rispondere alla carenza di personale qualificato, e aprire il proprio modello fortemente integrato verticalmente attraverso reti produttive coordinate.
L’Italia, invece, deve tradurre il proprio modello ibrido in un sistema industriale più strutturato, innalzando gli obiettivi di ripetibilità dei processi, rafforzando il legame tra produzione interna e resilienza delle catene di fornitura e sfruttando più intensamente l’automazione come leva strategica.
Ad oggi, soltanto il 13,5% degli intervistati italiani individua nei processi produttivi e nell’automazione il principale ostacolo alla crescita. L’industria del futuro si colloca tra la produzione a progetto, caratterizzata da un elevato grado di personalizzazione, e la produzione di massa tradizionale: la chiave risiede nell’industrializzazione di sistemi complessi attraverso processi ripetibili.
«Germania e Italia dispongono di una solida base industriale e puntano a sviluppare la propria industria spaziale, pur concentrandosi su priorità diverse. Se l’Europa riuscirà a integrare questi percorsi all’interno di filiere produttive comuni, potrà dare vita a una vera e propria crescita su scala industriale.», afferma Giuseppe La Marca, Partner e Sector Lead Aerospace di MHP.
Il rapporto completo “Space Report 2026”, comprensivo di tutti i risultati, è consultabile QUI.